
Si stima un totale annuo a 1.656.000 auto immatricolate, con una crescita di circa l'8,6% rispetto al 2025. Sottolineiamo che la quasi totalità di questo incremento è ad appannaggio di vetture prodotte in Cina - che pesano il 15,1% dell’immatricolato a gennaio-settembre - con prezzi ovviamente inarrivabili da parte dei Costruttori europei, contribuendo così all'aggravamento della crisi del settore in Italia e in Europa, con i licenziamenti conseguenti.
Torino, 1° ottobre 2026 – A settembre 2026, il mercato italiano dell’auto totalizza 139.356 immatricolazioni, pari al 9,9%[1] in più rispetto ai volumi di settembre 2025.
Nei primi nove mesi del 2026 i volumi complessivi si attestano a 1.268.964 unità, con una crescita dell’8,7% rispetto allo stesso periodo del 2025.
Mentre il mercato negli ultimi mesi ha perso parte della spinta positiva del primo semestre, chiediamo con forza ed urgenza al Governo di prendere atto della situazione che in Italia e in Europa sta vanificando gli importanti sforzi messi in atto dalla filiera dell'auto per mantenersi vitale.
L’'inarrestabile ondata di importazioni di veicoli dalla Cina, in assenza di qualunque misura che riporti la concorrenza a livelli di equità, sta causando massicci licenziamenti e chiusure di stabilimenti, che riguardano sia i produttori di autoveicoli che di componenti, che del veicolo rappresentano l'80% del valore.
E' una situazione insostenibile. L'OCSE ha certificato che il sistema produttivo cinese beneficia di sussidi complessivamente dalle 3 alle 8 volte superiori a quanto fatto dai governi europei. E' quindi necessario adottare immediatamente, a livello europeo, misure concrete che ripristinino una condizione di parità e reciprocità in una filiera, quella dell'automotive, essenziale per l'autonomia strategica europea. Non possiamo certo attendere le lungaggini, le storture e le timidezze dell'IAA attualmente in discussione a Bruxelles.
Sul fronte nazionale, dopo la pubblicazione dei decreti attuativi per le misure a sostegno della filiera produttiva – mini-contratti di sviluppo e accordi di innovazione – e a seguito dei recenti provvedimenti a vantaggio degli automobilisti introdotti dal Governo, auspichiamo che nella prossima Legge di Bilancio possa trovare spazio la proposta avanzata da ANFIA insieme alle altre associazioni dell’automotive sull’adeguamento della fiscalità delle auto aziendali, in grado di dare ulteriore slancio agli acquisti di veicoli a zero e a basse emissioni da parte delle imprese.
Roberto Vavassori, Presidente di ANFIA
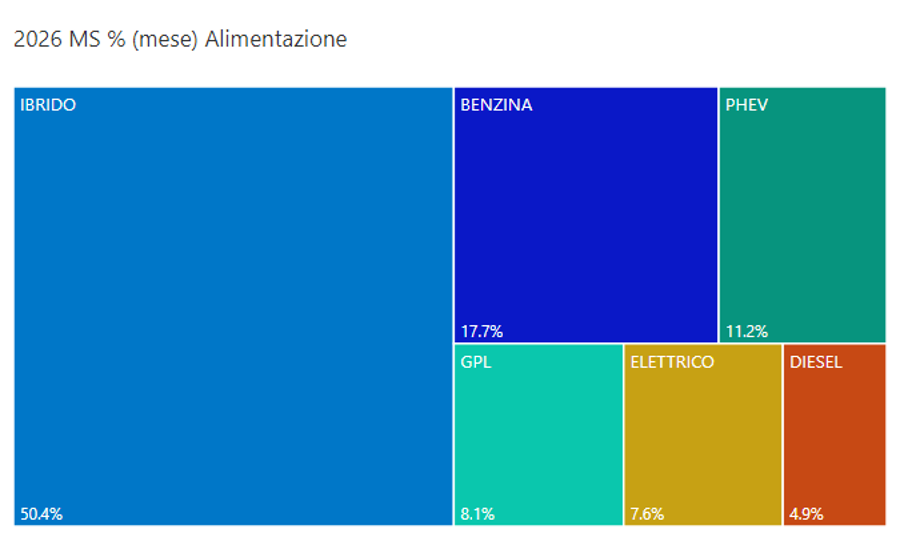
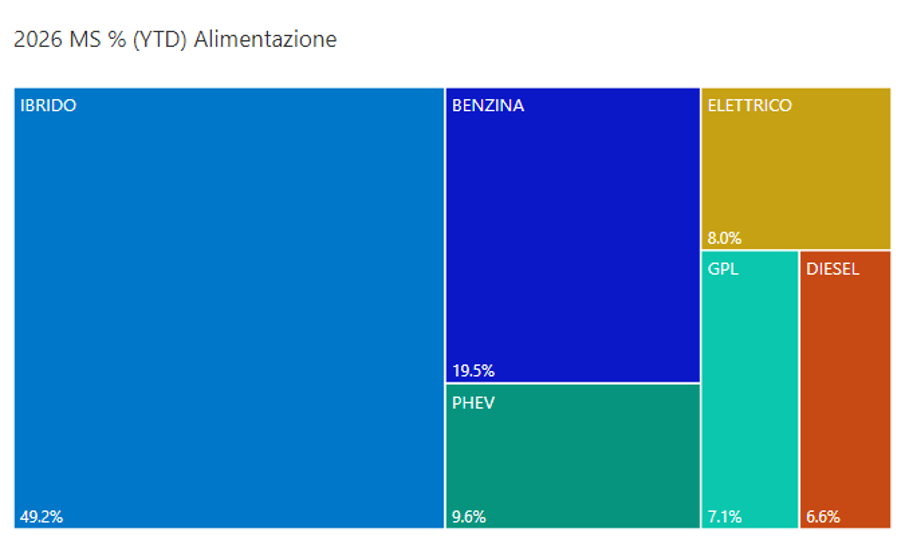
Analizzando nel dettaglio le immatricolazioni per alimentazione[2], le autovetture a benzina vedono il mercato di settembre in calo del 13,9%, con quota di mercato del 17,7%; allo stesso modo, le diesel diminuiscono del 39%, con una quota del 4,9%. Nel cumulato dei primi nove mesi del 2026, le immatricolazioni di auto a benzina calano del 16,4% e quelle di auto diesel del 27,3%, rispettivamente con quote di mercato del 19,5% e del 6,6%.
Le autovetture mild e full hybrid aumentano del 23,1% nel mese, con una quota del 50,4%; nel cumulato, invece, crescono del 20,8%, con una quota del 49,2%.
Le immatricolazioni di autovetture ricaricabili risultano in rialzo del 45,3% a settembre e rappresentano il 18,8% del mercato del mese (14,2% a settembre 2025); nel cumulato incrementano del 69,8% e hanno una quota del 17,6% (in aumento di 6,3 punti percentuali rispetto al cumulato del 2025).
Nel dettaglio, le auto elettriche hanno una quota del 7,6% a settembre e dell'8% nei primi nove mesi dell’anno; le vendite sono in aumento del 47,3% nel mese e del 66,7% nel cumulato. Le ibride plug-in, invece, crescono del 43,9% a settembre e del 72,4% nel cumulato, rappresentando l'11,2% delle immatricolazioni del singolo mese e il 9,6% del totale da inizio anno.
Infine, le autovetture a gas rappresentano l'8,1% dell’immatricolato di settembre, interamente composto da autovetture GPL (in calo del 4,5%). Nel cumulato, le immatricolate a gas calano del 16,8% e costituiscono il 7,1% del mercato.
Le emissioni medie di CO2 delle nuove immatricolazioni di settembre calano del 5,9% rispetto a quelle di settembre 2025, scendendo a 108,5 g/km. Nel cumulato, diminuiscono del 6% e si attestano a 110,4 grammi per km percorso.
Nel cumulato dei nove mesi, i modelli del Gruppo Stellantis presenti nella top ten delle mild/full hybrid sono Fiat Panda al primo posto, seguita da Jeep Avenger al terzo e Fiat Grande Panda al settimo. Tra le dieci PHEV più immatricolate non ci sono modelli a rappresentare il Gruppo Stellantis, mentre tra le elettriche, Leapmotor T03 si trova al primo posto e Citroen C3 al sesto posto.
In riferimento al mercato per segmenti, a settembre sono ancora i SUV a costituire la fetta preponderante del mercato, con una quota del 59,6%. I volumi sono in crescita del 10,8% rispetto a settembre 2025.
Nel dettaglio, i SUV piccoli rappresentano il 12,3% del mercato del mese (-2% rispetto a settembre 2025), i SUV compatti il 24,7% (+5,3%) e i SUV medi il 13,4% (+35,6%), mentre le vendite di SUV grandi sono il 9,2% del totale (+16%). Il 16,2% dei SUV venduti nel mese di settembre è del Gruppo Stellantis.
In aumento del 10,3% nel cumulato, i SUV detengono una quota del 58,3%.
Continua l’ottima performance di Jeep Avenger, prima nella top ten dei SUV piccoli. Stellantis è rappresentata anche da Fiat 600 al quinto posto, Alfa Romeo Junior al sesto posto e Opel Mokka in nona posizione. Tra i SUV compatti, Peugeot 2008 è la nona auto più venduta del segmento.
Alfa Romeo Tonale chiude al decimo posto nella categoria SUV medi, quattro posizioni al di sotto di Jeep Compass, che troviamo al sesto posto. Quarta Peugeot 3008. Tra i SUV grandi, Peugeot 5008 occupa il nono posto.
Nel mese, le autovetture utilitarie e superutilitarie rappresentano il 30% del mercato, con volumi in crescita del 14,1% rispetto a quelli di settembre 2025, mentre nei nove mesi crescono del 13,5%, a fronte di una quota del 31,4%.
Il modello più venduto dei segmenti A e B rimane Fiat Panda. Del Gruppo Stellantis si trovano nella top ten del cumulato anche Fiat Grande Panda al terzo posto, Citroen C3 al quarto posto, Leapmotor T03 al sesto posto, Peugeot 208 al settimo posto, Opel Corsa al nono posto e Fiat 500 al decimo posto.
Le auto dei segmenti medi hanno una quota dell’8,2% a settembre, con un mercato in calo del 3,4% rispetto allo stesso mese del 2025. Nel cumulato, i segmenti C, D ed E hanno una market share del 7,6% (-10,8%). In classifica, è la Peugeot 308 a rappresentare il Gruppo Stellantis, collocandosi in ottava posizione.
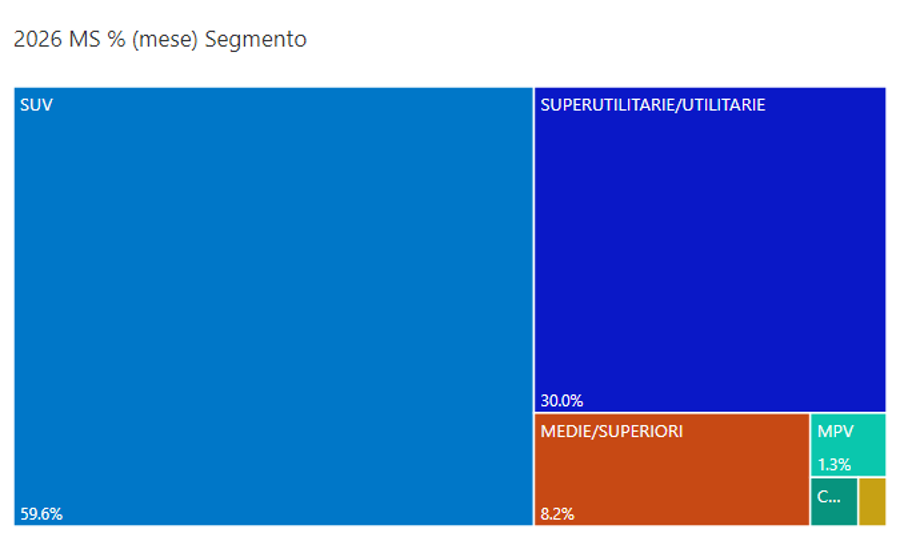
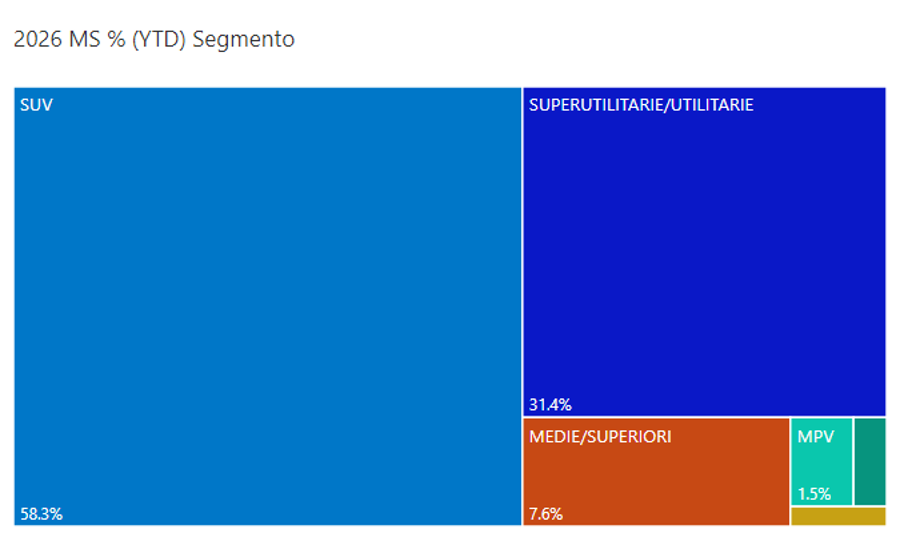
* Nei grafici per segmento, in verde le Combi, con una quota dello 0,6% nel mese e dello 0,8% nel cumulato; in oro le lusso/sportive, con 0,4% di quota nel mese e 0,5% di quota nel cumulato
Secondo l’indagine ISTAT, a settembre 2026 si stima un calo sia dell’indice del clima di fiducia dei consumatori (base 2010=100), da 94,5 a 91,2, sia dell’indicatore composito del clima di fiducia delle imprese, da 97,0 a 95,9.
In riferimento al clima di fiducia dei consumatori, peggiora anche l’indice relativo all’opportunità attuale all’acquisto di beni durevoli, tra cui l’automobile, che passa da
-79,1 a -92,3.
Secondo le stime preliminari ISTAT, a settembre 2026 l’indice nazionale dei prezzi al consumo registra una variazione pari a +0,7% su base mensile e a +4,2% su base annua (da +3,3% del mese precedente). L’accelerazione tendenziale dell’inflazione è imputabile soprattutto all’andamento dei prezzi degli Energetici, sia regolamentati (da +18,6% a +25,9%) sia non regolamentati (da +17% a +22,2%), e degli Alimentari non lavorati (da +3,8% a +5,5%); crescono a ritmo più sostenuto anche i prezzi dei Servizi ricreativi, culturali e per la cura della persona (da +2,6% a +2,9%) e dei Servizi relativi ai trasporti (da +0,8% a +1,6%).
Nell’ambito dei Beni energetici non regolamentati, è in accelerazione la crescita dei prezzi del Gasolio per mezzi di trasporto (da +26,7% a +34,9%; +6% su agosto), del Gasolio per riscaldamento (da +31,8% a +38,5%), della Benzina (da +16,3% a +21,8%; +4,8% su agosto), del Gas di città e gas naturale mercato libero (da +11,3% a +16,7%) e dell’Elettricità mercato libero (da +18,6% a +21,5%).
A settembre 2026, il Gruppo Stellantis, inclusa Leapmotor, registra una quota di mercato del 27,8%, con volumi in crescita del 12,3% rispetto allo stesso mese del 2025. Nel cumulato da inizio anno, si registra invece una crescita del 13,2%, a fronte di una market share del 29,9%.
Sono cinque i modelli del Gruppo Stellantis nella top ten di settembre, con Fiat Panda stabile in testa alla classifica (10.373 unità), seguita, al secondo posto, da Jeep Avenger (4.038), che guadagna tre posizioni rispetto al mese precedente, e, al terzo, da Peugeot 3008 (3.749). Al sesto posto si colloca Fiat Grande Panda (3.084), seguita, al nono, da Citroen C3 (2.570).
Il mercato del Gruppo DR Automobiles, coi suoi marchi DR, EVO, ICH-X, OSCA, Sportequipe e Tiger, è in calo del 10,4% a settembre 2026 rispetto allo stesso mese del 2025, mentre chiude i primi nove mesi dell’anno a -2,8% rispetto allo stesso periodo del 2025. Il Costruttore molisano costituisce l’1,6% del mercato nel mese e l'1,5% del cumulato.
Per finire, il mercato dell’usato totalizza 500.289 trasferimenti di proprietà al lordo delle minivolture a concessionari a settembre 2026, l’1,2% in più rispetto a settembre 2025. Nei primi nove mesi dell’anno, i trasferimenti di proprietà sono 4.299.285, in crescita del 2,9% rispetto allo stesso periodo del 2025.
[1] Secondo i dati pubblicati oggi dal Ministero delle Infrastrutture e dei Trasporti
[2] Dati provvisori